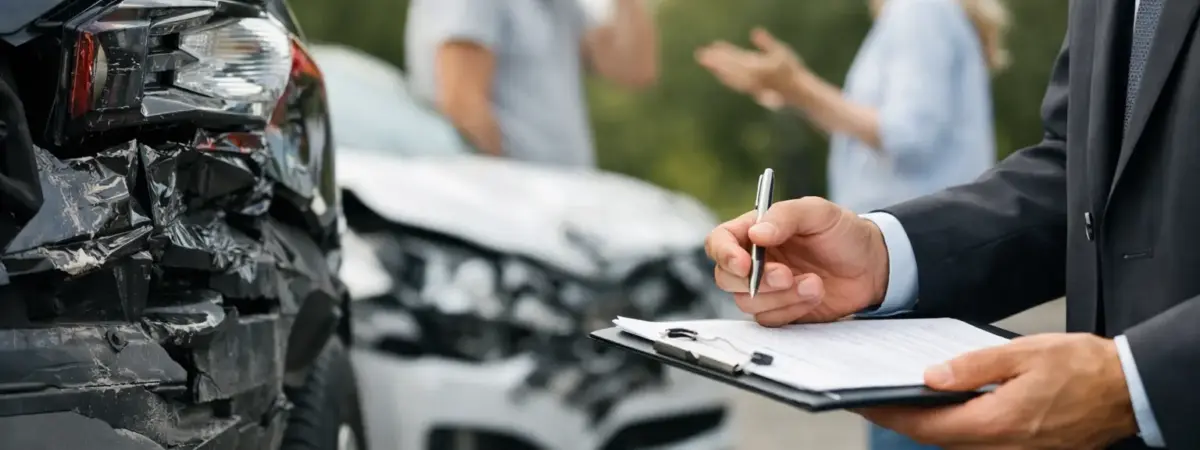
Ένα τρακάρισμα με ανασφάλιστο όχημα φέρνει αμέσως άγχος και εύλογες απορίες. Στο ερώτημα «ποιος πληρώνει τη ζημιά ανασφάλιστου οδηγού», η απάντηση δεν είναι πάντα μία και ίδια: εξαρτάται από τις καλύψεις του δικού σας συμβολαίου, τα στοιχεία του ατυχήματος και τη διαδικασία που θα ακολουθηθεί. Αυτό που δεν πρέπει να αλλάζει είναι η ψύχραιμη και σωστή αντίδρασή σας από το πρώτο λεπτό.
Ποιος πληρώνει τη ζημιά από ανασφάλιστο οδηγό
Καταρχάς, υπεύθυνος για τη ζημιά είναι ο οδηγός που προκάλεσε το ατύχημα. Όταν όμως το όχημά του είναι ανασφάλιστο, δεν υπάρχει ασφαλιστική εταιρία για να αναλάβει την αποζημίωση προς τον παθόντα. Τότε, η διεκδίκηση μπορεί να στραφεί κατά του ίδιου του υπαίτιου οδηγού και ανάλογα με την περίπτωση, κατά του ιδιοκτήτη ή κατόχου του οχήματος.
Στην πράξη, αυτό δεν σημαίνει ότι ο παθών μένει απαραίτητα χωρίς λύση. Για ατυχήματα που εμπίπτουν στις προβλεπόμενες προϋποθέσεις, λειτουργεί το Επικουρικό Κεφάλαιο, ένας θεσμός που προβλέπεται για συγκεκριμένες περιπτώσεις, μεταξύ άλλων και όταν το υπαίτιο όχημα είναι ανασφάλιστο. Η διαδικασία απαιτεί πλήρη φάκελο, αποδείξεις για το ατύχημα και σωστή τεκμηρίωση της ζημιάς.
Υπάρχει και μια ακόμη πιθανότητα: αν το δικό σας ασφαλιστήριο περιλαμβάνει κάλυψη ζημιών από ανασφάλιστο όχημα ή σχετική παροχή μέσω του συστήματος φιλικού διακανονισμού, η δική σας ασφαλιστική μπορεί να σας αποζημιώσει σύμφωνα με τους όρους του συμβολαίου. Στη συνέχεια, αναζητά εκείνη τα ποσά που κατέβαλε από τον υπαίτιο ή από τον αρμόδιο φορέα.
Η ουσία είναι απλή: ο ανασφάλιστος οδηγός δεν απαλλάσσεται από την ευθύνη του. Απλώς η αποζημίωση μπορεί να χρειαστεί διαφορετική διαδρομή και περισσότερο χρόνο.
Τι αλλάζει αν υπάρχουν τραυματισμοί
Όταν υπάρχει τραυματισμός, ακόμη και αν αρχικά φαίνεται ελαφρύς, προτεραιότητα έχει η υγεία των εμπλεκομένων. Καλέστε αμέσως το 112 ή το 166, αν απαιτείται ιατρική βοήθεια, και την Τροχαία. Μην μετακινείτε τραυματία, εκτός αν υπάρχει άμεσος κίνδυνος.
Σε αυτές τις περιπτώσεις, η καταγραφή από τις αρμόδιες αρχές είναι ιδιαίτερα σημαντική. Οι ιατρικές γνωματεύσεις, τα παραστατικά νοσηλείας, η άδεια ασθενείας, τυχόν απώλεια εισοδήματος και κάθε σχετικό έγγραφο μπορεί να είναι απαραίτητα για την αποζημίωση. Οι σωματικές βλάβες δεν αντιμετωπίζονται όπως μια απλή ζημιά σε προφυλακτήρα – χρειάζονται προσεκτική καταγραφή και, όπου απαιτείται, νομική καθοδήγηση.
Μην υποτιμήσετε συμπτώματα που εμφανίζονται αργότερα, όπως πόνο στον αυχένα, ζάλη ή έντονη δυσκαμψία. Η έγκαιρη ιατρική αξιολόγηση προστατεύει πρώτα εσάς και έπειτα την ορθή τεκμηρίωση της υπόθεσής σας.
Τι να κάνετε αμέσως στο σημείο του ατυχήματος
Το αν θα αποζημιωθείτε και πόσο γρήγορα συχνά κρίνεται από τα στοιχεία που θα συγκεντρωθούν εκείνη τη στιγμή. Ασφαλίστε πρώτα το σημείο, ανάψτε αλάρμ και, εφόσον είναι ασφαλές, μετακινήστε τα οχήματα ώστε να μη δημιουργείται νέος κίνδυνος.
Καλέστε την Τροχαία, ιδιαίτερα όταν ο άλλος οδηγός δηλώνει ότι δεν έχει ασφάλεια, αρνείται να δώσει στοιχεία, υπάρχει διαφωνία για την υπαιτιότητα ή έχουν προκληθεί τραυματισμοί. Η επίσημη καταγραφή του περιστατικού έχει καθοριστική αξία.
Φωτογραφίστε τις πινακίδες κυκλοφορίας, τις ζημιές και στα δύο οχήματα, τη θέση τους στον δρόμο, τυχόν ίχνη φρεναρίσματος, σήμανση, φανάρια και τις συνθήκες του σημείου. Κρατήστε τα στοιχεία του άλλου οδηγού και του οχήματος: ονοματεπώνυμο, τηλέφωνο, αριθμό κυκλοφορίας, άδεια οδήγησης και άδεια κυκλοφορίας. Αν υπάρχουν μάρτυρες, ζητήστε ευγενικά το όνομα και ένα τηλέφωνο επικοινωνίας.
Επικοινωνήστε το συντομότερο με την ασφαλιστική σας ή με τον ασφαλιστικό σας σύμβουλο. Ακόμη κι αν θεωρείτε ότι δεν έχετε την κατάλληλη κάλυψη, μην αποφασίζετε μόνοι σας ότι «δεν γίνεται τίποτα». Η σωστή ενημέρωση από την πρώτη ώρα μπορεί να σας γλιτώσει από καθυστερήσεις και λάθη.
Μην αρκεστείτε σε μια προφορική υπόσχεση
Ένας ανασφάλιστος οδηγός μπορεί να προτείνει να πληρώσει ιδιωτικά τη ζημιά, για να αποφύγει τις συνέπειες. Κάποιες φορές η πρόταση φαίνεται βολική, ειδικά όταν η φθορά είναι μικρή. Έχει όμως ρίσκο.
Μια ζημιά που δείχνει επιφανειακή μπορεί να κρύβει κόστος σε προφυλακτήρα, αισθητήρες, φανάρια, ψυγείο ή μηχανικά μέρη. Επιπλέον, δεν γνωρίζετε αν ο υπαίτιος θα τηρήσει τελικά όσα υποσχέθηκε. Αν επιλέξετε οποιαδήποτε ιδιωτική συμφωνία, χρειάζεται έγγραφη αποτύπωση των στοιχείων, του ποσού και των όρων. Παρ’ όλα αυτά, πριν υπογράψετε δήλωση ή αποδεχθείτε χρήματα ως οριστική εξόφληση, είναι φρόνιμο να έχει εκτιμηθεί πλήρως η ζημιά.
Δεν υπογράφετε έγγραφο που δεν κατανοείτε και δεν αναλαμβάνετε προφορικά ευθύνη για ατύχημα που δεν προκαλέσατε. Η φιλική συνεννόηση είναι θετική όταν υπάρχει σαφήνεια, όχι όταν σας αφήνει εκτεθειμένους.
Η κάλυψη ανασφάλιστου οχήματος δεν είναι ίδια σε όλα τα συμβόλαια
Πολλοί οδηγοί θεωρούν ότι η υποχρεωτική ασφάλιση αστικής ευθύνης αρκεί για κάθε ενδεχόμενο. Η κάλυψη αυτή προστατεύει τους τρίτους από ζημιές που θα προκαλέσετε εσείς. Δεν σημαίνει αυτομάτως ότι το δικό σας όχημα αποζημιώνεται σε κάθε σύγκρουση με ανασφάλιστο οδηγό.
Εδώ έχει σημασία το πρόγραμμα που έχετε επιλέξει. Η συμμετοχή στον φιλικό διακανονισμό, η κάλυψη από ανασφάλιστο όχημα, η μικτή ασφάλιση και οι ειδικοί όροι για απαλλαγές ή ανώτατα όρια αποζημίωσης διαφέρουν από εταιρία σε εταιρία και από πρόγραμμα σε πρόγραμμα. Επίσης, μπορεί να απαιτούνται συγκεκριμένες προϋποθέσεις, όπως η εξακρίβωση του υπαίτιου οχήματος και η αποδεδειγμένη ανασφάλιστη κατάστασή του.
Γι’ αυτό η επιλογή ασφάλισης δεν πρέπει να γίνεται μόνο με βάση το χαμηλότερο ασφάλιστρο. Μια μικρή διαφορά στην κάλυψη μπορεί να αποδειχθεί ουσιαστική όταν βρεθείτε απέναντι σε έναν οδηγό που δεν μπορεί ή δεν θέλει να καλύψει τη ζημιά που προκάλεσε.
Τι συνέπειες έχει ο ανασφάλιστος οδηγός
Η κυκλοφορία ανασφάλιστου οχήματος δεν είναι ένα απλό τυπικό παράπτωμα. Ο ιδιοκτήτης και ο οδηγός μπορεί να βρεθούν αντιμέτωποι με διοικητικές και ποινικές συνέπειες, ενώ παραμένουν υπόχρεοι να καλύψουν τις ζημιές που προκάλεσαν. Αν καταβληθεί αποζημίωση από αρμόδιο φορέα ή ασφαλιστική, μπορεί να αναζητηθεί το ποσό από εκείνους.
Για τον παθόντα, το βασικό ζήτημα είναι ότι η απουσία ασφάλισης συχνά μεταφέρει το βάρος από μια συνήθη διαδικασία αποζημίωσης σε μια πιο σύνθετη διεκδίκηση. Αυτός είναι ο λόγος που τα έγγραφα, οι φωτογραφίες, η καταγραφή από την Τροχαία και η άμεση αναγγελία της ζημιάς έχουν τόσο μεγάλη αξία.
Πριν οδηγήσετε ξανά, ελέγξτε τι πραγματικά καλύπτει το συμβόλαιό σας
Ένα ασφαλιστήριο είναι χρήσιμο όταν ταιριάζει στον τρόπο που κινείστε καθημερινά: στις διαδρομές μέσα στη Θεσσαλονίκη, στα ταξίδια, στην οικογενειακή χρήση ή στις επαγγελματικές μετακινήσεις. Αν οδηγείτε συχνά, αν το αυτοκίνητο είναι καινούργιο ή αν μια απρόβλεπτη επισκευή θα επιβάρυνε σημαντικά τον προϋπολογισμό σας, αξίζει να εξετάσετε προσεκτικά τις πρόσθετες καλύψεις.
Στην Argyrakis Ασφάλειες, σταθερά δίπλα σας από το 1993, πιστεύουμε ότι η σωστή ασφάλιση ξεκινά με μια καθαρή εξήγηση: τι καλύπτεται, τι εξαιρείται και ποια διαδικασία ακολουθείται όταν συμβεί το απρόοπτο. Η ηρεμία στον δρόμο δεν έρχεται επειδή περιμένετε ότι δεν θα συμβεί κάτι. Έρχεται επειδή ξέρετε πως, αν συμβεί, θα έχετε ανθρώπους να σας καθοδηγήσουν σωστά.
 Γιάννης Αργυράκης
Ασφαλιστικός Σύμβουλος από το 1993
Γνώση, εμπειρία και υπεύθυνη προσέγγιση σε θέματα ιδιωτικής ασφάλισης
